Domain fxod.de kaufen?
Wir ziehen mit dem Projekt
fxod.de um.
Sind Sie am Kauf der Domain
fxod.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fxod.de kaufen?
Kann man mit einer GmbH an die Börse?
Nein, eine GmbH kann nicht direkt an die Börse gehen, da sie keine Aktien ausgeben kann. Um an die Börse zu gehen, müsste die GmbH zunächst in eine Aktiengesellschaft (AG) umgewandelt werden. Dieser Prozess ist jedoch aufwendig und mit bestimmten rechtlichen Anforderungen verbunden. Erst nach der Umwandlung in eine AG könnte das Unternehmen Aktien ausgeben und an der Börse gehandelt werden. Es ist wichtig, sich vor einer solchen Entscheidung umfassend beraten zu lassen, um die rechtlichen und finanziellen Konsequenzen zu verstehen. **
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
Ähnliche Suchbegriffe für SCHUCK-GmbH-Arzneimittelfabrik-Carmol
Top-Angebote
Produkte zum Begriff SCHUCK-GmbH-Arzneimittelfabrik-Carmol:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **

Was ist der Unterschied zwischen GmbH und GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG liegt in der Haftungsstruktur. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer GmbH & Co. KG die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und die Kommanditisten nur mit ihrer Einlage haften. Eine GmbH & Co. KG ist also eine Kombination aus einer GmbH und einer Kommanditgesellschaft. **
Was bedeutet "GmbH"?
"GmbH" steht für "Gesellschaft mit beschränkter Haftung". Es handelt sich dabei um eine Rechtsform für Unternehmen in Deutschland. Die GmbH bietet den Vorteil, dass die Haftung der Gesellschafter auf das Gesellschaftsvermögen beschränkt ist. **
Top-Angebote
Produkte zum Begriff SCHUCK-GmbH-Arzneimittelfabrik-Carmol:
-
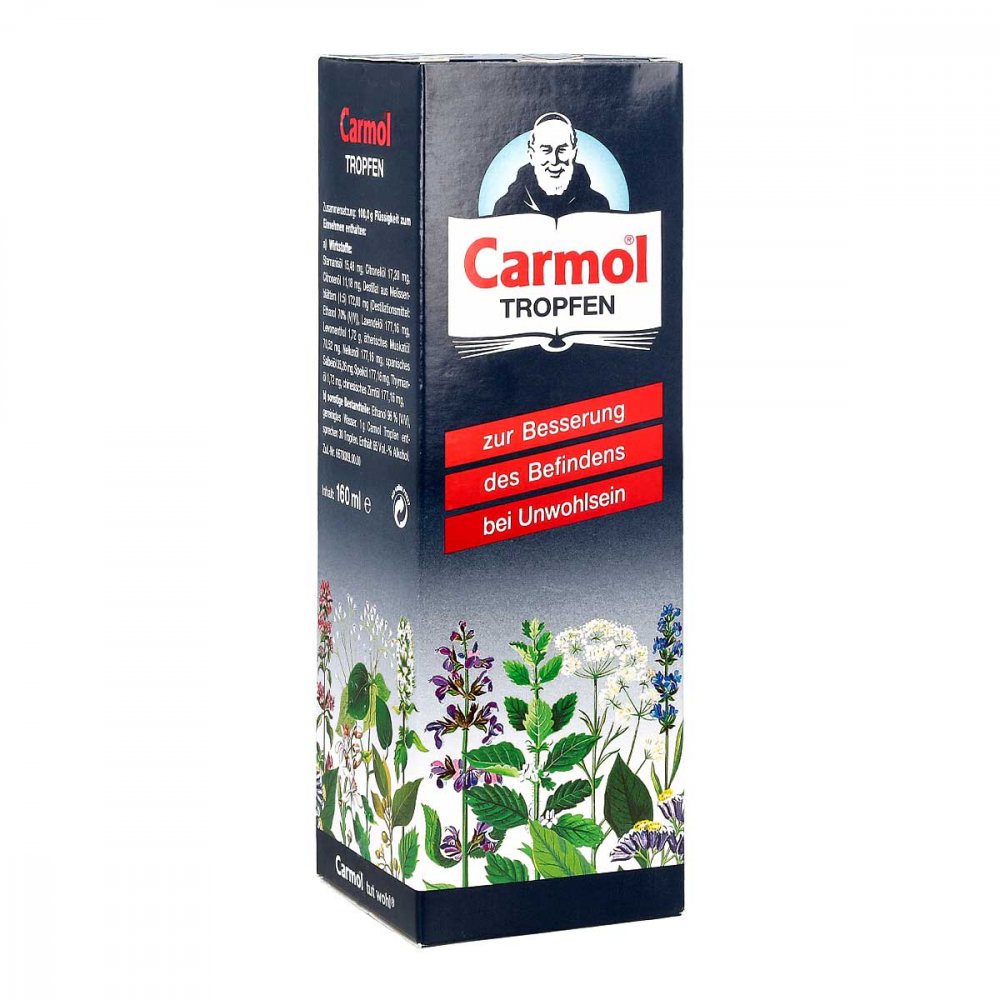
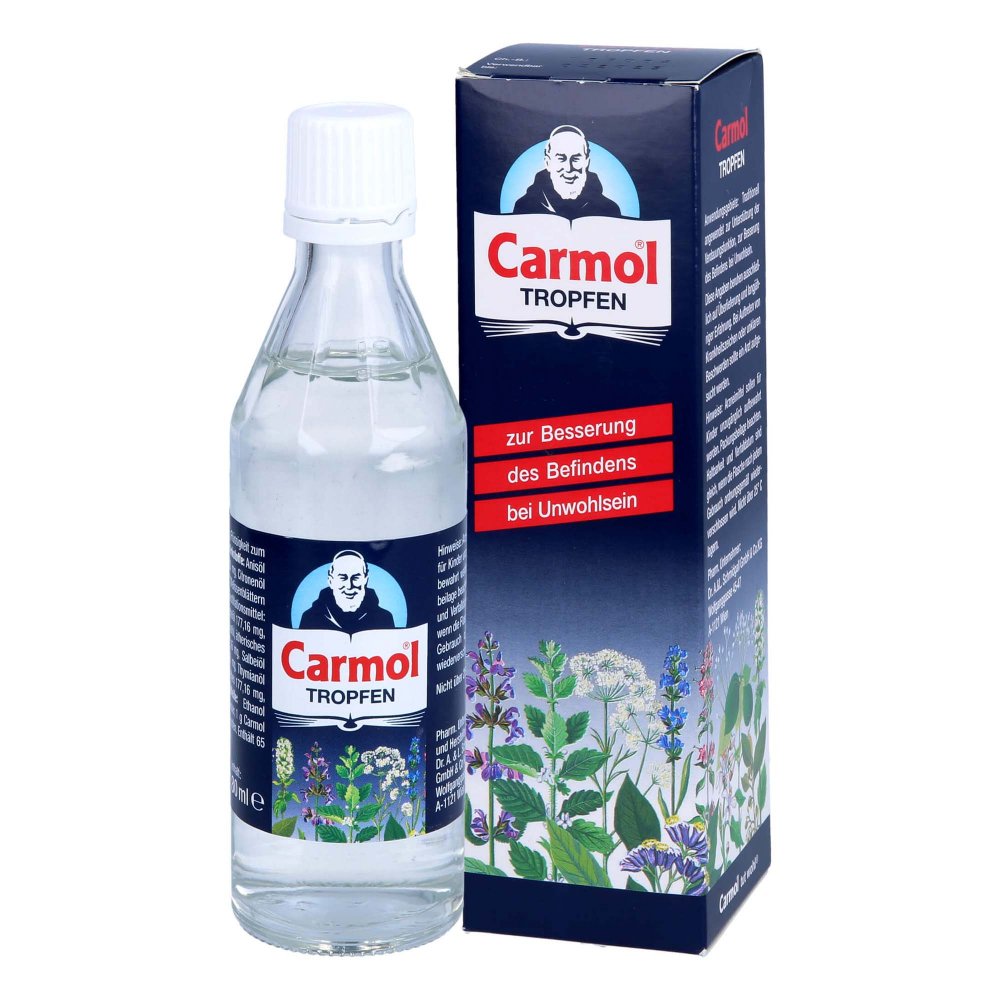
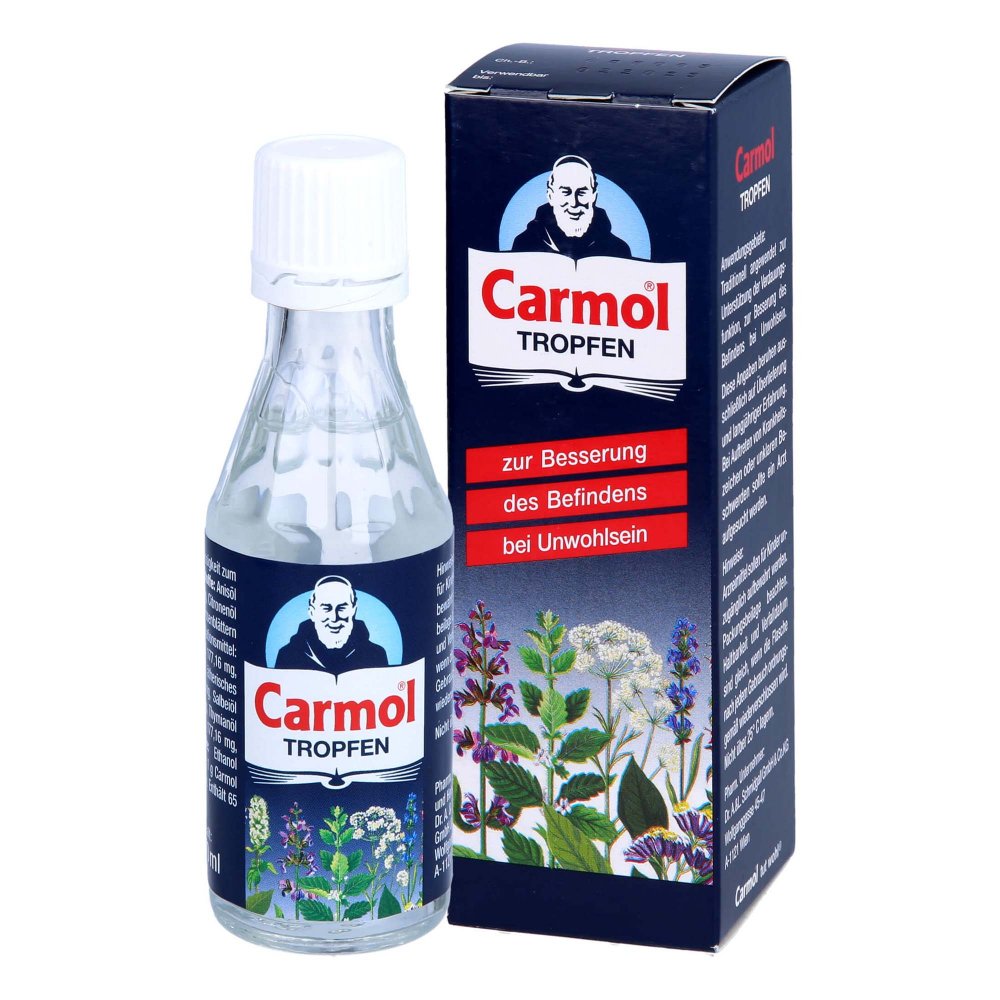
SCHUCK GmbH Arzneimittelfabrik Carmol Tropfen 17387210Anwendungsgebiet von Carmol TropfenCarmol Tropfen sind Tropfen die traditionell angewendet werden zur Unterstützung der Verdauungsfunktion, zur Besserung des Befindens bei Unwohlsein. Diese Angaben beruhen ausschließlich auf Überlieferung und langjähriger Erfahrung. Bei Auftreten von Krankheitszeichen oder unklaren Beschwerden sollte ein Arzt aufgesucht werden. Wirkstoffe / Inhaltsstoffe / Zutaten100,0g Flüssigkeit Carmol Tropfen zum Einnehmen enthalten: Wirkstoffe: Sternanisöl 15,48mg, Zitronellöl 17,20mg, Zitronenöl 11,18mg, Destillat aus Melissenblättern (1:5) 172,00mg (Destillationsmittel: Ethanol 70% (V/V)), Lavendelöl 177,16mg, Levomenthol 1072g, Muskatöl ätherisch 70,52mg, Nelkenöl 177,16mh, Salbeiöl spanisch 35,26mg, Speiköl 177,16mg, Thymianöl 1,72mg, Zimtöl chinesisch 177,16mg Sonstige Bestandteile: Ethanol 96% (V/V), gereinigtes Wasser 1g Carmol Tropfen entsprechen 30 Tropfen. Enthält 35 Vol.-% Alkohol. GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht verwendet werden. DosierungNehmen Sie dieses Arzneimittel immer genau wie in der Packungsbeilage beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind. EinnahmeKinder ab 12 Jahren, Jugendliche ab 15 Jahren und Erwachsene 10 bis 20 Tropfen, bis zu 5 mal täglich einnehmen, auf Zucker, in heissem Tee oder Wasser.PatientenhinweiseWarnhinweise und VorsichtsmaßnahmenBitte sprechen Sie mit Ihrem Arzt, Apotheker oder dem medizinischen Fachpersonal, bevor Sie das Arzneimittel einnehmen.Bei Gallensteinleiden nur nach Rücksprache mit einem Arzt anzuwenden.Kinder und JugendlicheZur Anwendung bei Kindern unter 12 Jahren liegen keine ausreichenden Untersuchungen vor. Deshalb wird die Einnahme der Tropfen für Kinder unter 12 Jahren nicht empfohlen. Verkehrstüchtigkeit un16,27 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SCHUCK GmbH Arzneimittelfabrik Carmol Tropfen 17387204Anwendungsgebiet von Carmol TropfenStoff- oder Indikationsgruppe: Dies ist ein traditionelles Arzneimittel.Anwendungsgebiete: Die Tropfen werden traditionell angewendet zur Unterstützung der Verdauungsfunktion, zur Besserung des Befindens bei Unwohlsein.Diese Angaben beruhen ausschließlich auf Überlieferung und langjähriger Erfahrung.Bei Auftreten von Krankheitszeichen oder unklaren Beschwerden sollte ein Arzt aufgesucht werden.Wirkstoffe / Inhaltsstoffe / Zutaten0.1548 mg Anisöl1.7716 mg Chinesisches Zimtöl0.1118 mg Citronenöl1.7716 mg Lavendelöl17.2 mg Levomenthol1.72 mg Melissenblätter Destillat, (1:5); Auszugsmittel: Ethanol 70% (V/V)0.7052 mg Muskatnussöl, ätherisch1.7716 mg Nelkenöl0.3526 mg Salbeiöl1.7716 mg Spiköl0.1548 mg Sternanisöl0.0172 mg Thymianöl0.172 mg ZitronellölEthanol 96% (V/V) Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDie Tropfen dürfen nicht eingenommen werden, wenn Sie überempfindlich (allergisch) gegen Anis, Zimt, Perubalsam, Anethol oder einen der sonstigen Bestandteile dieses Arzneimittels sind.Die Tropfen dürfen nicht eingenommen werden, wenn Sie unter Verschluss der Gallenwege, Gallenblasenentzündungen, Lebererkrankungen sowie Magen- und Darmgeschwüren leiden.DosierungNehmen Sie dieses Arzneimittel immer genau wie in dieser Gebrauchsinformation beschrieben bzw. genau nach der mit Ihrem Arzt, Apotheker oder dem medizinischen Fachpersonal getroffenen Absprache ein.Fragen Sie bei Ihrem Arzt, Apotheker oder dem medizinischen Fachpersonal nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt: Kinder ab 12 Jahren, Jugendliche ab 15 Jahren und Erwachsene 10 bis 20 Tropfen, bis zu 5 mal täglich einnehmen, auf Zucker, in heissem Tee oder Wasser.1g Tropfen entsprechen 30 Tropfen.Die Dauer der Anwendung ist prinzipiell nicht begrenzt.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung der Tropfen zu stark oder zu schwach ist. Wenn Sie eine größere Meng10,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kann man mit einer GmbH an die Börse?
Nein, eine GmbH kann nicht direkt an die Börse gehen, da sie keine Aktien ausgeben kann. Um an die Börse zu gehen, müsste die GmbH zunächst in eine Aktiengesellschaft (AG) umgewandelt werden. Dieser Prozess ist jedoch aufwendig und mit bestimmten rechtlichen Anforderungen verbunden. Erst nach der Umwandlung in eine AG könnte das Unternehmen Aktien ausgeben und an der Börse gehandelt werden. Es ist wichtig, sich vor einer solchen Entscheidung umfassend beraten zu lassen, um die rechtlichen und finanziellen Konsequenzen zu verstehen. **
-
Ist eine GmbH dasselbe wie eine GmbH?
Ja, eine GmbH und eine GmbH sind dasselbe. "GmbH" ist die Abkürzung für "Gesellschaft mit beschränkter Haftung" und wird sowohl im deutschen als auch im österreichischen Recht verwendet. Es handelt sich um eine Rechtsform für Unternehmen, bei der die Haftung der Gesellschafter auf das eingebrachte Kapital beschränkt ist. **
-
Was unterscheidet eine GmbH von einer GmbH?
Es gibt keinen Unterschied zwischen einer GmbH und einer GmbH. Es handelt sich um die gleiche Rechtsform, nämlich eine Gesellschaft mit beschränkter Haftung. Die Abkürzung "GmbH" steht für "Gesellschaft mit beschränkter Haftung" und wird in Deutschland verwendet. **
-
Kann eine GmbH Gesellschafter in einer GmbH sein?
Kann eine GmbH Gesellschafter in einer GmbH sein? Ja, grundsätzlich ist es möglich, dass eine GmbH als Gesellschafter einer anderen GmbH auftritt. In diesem Fall handelt es sich um eine sogenannte Mehrheitsbeteiligung, bei der die eine GmbH die Anteile der anderen GmbH besitzt. Dies kann verschiedene Gründe haben, wie beispielsweise die Bündelung von Ressourcen oder die Stärkung der Marktposition. Es gelten jedoch bestimmte gesetzliche Vorschriften und Regelungen, die beachtet werden müssen, um Interessenkonflikte zu vermeiden und die Transparenz zu gewährleisten. Letztendlich ist es wichtig, dass alle Beteiligten die rechtlichen Rahmenbedingungen genau kennen und einhalten. **
Ähnliche Suchbegriffe für SCHUCK-GmbH-Arzneimittelfabrik-Carmol
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHUCK GmbH Arzneimittelfabrik Carmol Tropfen 17387167Anwendungsgebiet von Carmol TropfenStoff- oder Indikationsgruppe: Dies ist ein traditionelles Arzneimittel.Anwendungsgebiete: Die Tropfen werden traditionell angewendet zur Unterstützung der Verdauungsfunktion, zur Besserung des Befindens bei Unwohlsein.Diese Angaben beruhen ausschließlich auf Überlieferung und langjähriger Erfahrung.Bei Auftreten von Krankheitszeichen oder unklaren Beschwerden sollte ein Arzt aufgesucht werden.Wirkstoffe / Inhaltsstoffe / Zutaten0.1548 mg Anisöl1.7716 mg Chinesisches Zimtöl0.1118 mg Citronenöl1.7716 mg Lavendelöl17.2 mg Levomenthol1.72 mg Melissenblätter Destillat, (1:5); Auszugsmittel: Ethanol 70% (V/V)0.7052 mg Muskatnussöl, ätherisch1.7716 mg Nelkenöl0.3526 mg Salbeiöl1.7716 mg Spiköl0.1548 mg Sternanisöl0.0172 mg Thymianöl0.172 mg ZitronellölEthanol 96% (V/V) Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDie Tropfen dürfen nicht eingenommen werden, wenn Sie überempfindlich (allergisch) gegen Anis, Zimt, Perubalsam, Anethol oder einen der sonstigen Bestandteile dieses Arzneimittels sind.Die Tropfen dürfen nicht eingenommen werden, wenn Sie unter Verschluss der Gallenwege, Gallenblasenentzündungen, Lebererkrankungen sowie Magen- und Darmgeschwüren leiden.DosierungNehmen Sie dieses Arzneimittel immer genau wie in dieser Gebrauchsinformation beschrieben bzw. genau nach der mit Ihrem Arzt, Apotheker oder dem medizinischen Fachpersonal getroffenen Absprache ein.Fragen Sie bei Ihrem Arzt, Apotheker oder dem medizinischen Fachpersonal nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt: Kinder ab 12 Jahren, Jugendliche ab 15 Jahren und Erwachsene 10 bis 20 Tropfen, bis zu 5 mal täglich einnehmen, auf Zucker, in heissem Tee oder Wasser.1g Tropfen entsprechen 30 Tropfen.Die Dauer der Anwendung ist prinzipiell nicht begrenzt.Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung der Tropfen zu stark oder zu schwach ist. Wenn Sie eine größere Meng7,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist besser GmbH oder GmbH CO KG?
Die Entscheidung zwischen einer GmbH und einer GmbH & Co. KG hängt von verschiedenen Faktoren ab. Eine GmbH bietet den Vorteil einer klaren Trennung zwischen Geschäftsführung und Gesellschaftern, während eine GmbH & Co. KG eine persönliche Haftung der Gesellschafter vorsieht. Eine GmbH & Co. KG kann steuerliche Vorteile bieten, da Gewinne auf der Ebene der Gesellschafter besteuert werden und nicht auf der Ebene der Gesellschaft. Die Wahl zwischen den beiden Rechtsformen hängt auch von der Komplexität des Unternehmens und den individuellen Bedürfnissen der Gesellschafter ab. Es ist ratsam, sich von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um die für das Unternehmen am besten geeignete Rechtsform zu wählen. **
-
Warum GmbH & co kg und nicht nur GmbH?
Die Bezeichnung "GmbH & Co. KG" steht für eine Kommanditgesellschaft auf Aktien, bei der die persönlich haftende Gesellschafterin eine GmbH ist. Diese Rechtsform bietet den Vorteil, dass die persönlich haftende Gesellschafterin in Form der GmbH eine beschränkte Haftung hat, während die Kommanditisten nur mit ihrer Einlage haften. Dadurch wird das unternehmerische Risiko für die persönlich haftende Gesellschafterin begrenzt. Zudem ermöglicht die Kombination aus GmbH und KG eine flexible Gestaltung der Gesellschaftsstruktur und eine klare Trennung zwischen Geschäftsführung und Kapitalbeteiligung. Darüber hinaus kann die Wahl der Rechtsform auch steuerliche Vorteile bieten, je nach individueller Situation der Gesellschafter. **
-
Was ist der Unterschied zwischen GmbH und GmbH & Co. KG?
Der Hauptunterschied zwischen einer GmbH und einer GmbH & Co. KG liegt in der Haftungsstruktur. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer GmbH & Co. KG die persönlich haftenden Gesellschafter (Komplementäre) unbeschränkt und die Kommanditisten nur mit ihrer Einlage haften. Eine GmbH & Co. KG ist also eine Kombination aus einer GmbH und einer Kommanditgesellschaft. **
-
Was bedeutet "GmbH"?
"GmbH" steht für "Gesellschaft mit beschränkter Haftung". Es handelt sich dabei um eine Rechtsform für Unternehmen in Deutschland. Die GmbH bietet den Vorteil, dass die Haftung der Gesellschafter auf das Gesellschaftsvermögen beschränkt ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.